
Khi lãi suất trở thành phép thử đối với giá bất động sản
Phân tích thị trường và dự báo giai đoạn 2026–2028
- I. BỨC TRANH TOÀN CẢNH: THỊ TRƯỜNG ĐANG ĐỨNG TRƯỚC MỘT CHU KỲ SÀNG LỌC MỚI
- II. LÃI SUẤT: YẾU TỐ CÓ THỂ THAY ĐỔI TOÀN BỘ CỤC DIỆN
- III. DỰ BÁO LÃI SUẤT GIAI ĐOẠN 2027–2028
- IV. DỰ BÁO TỪNG PHÂN KHÚC BẤT ĐỘNG SẢN
- V. TP.HCM VÀ KHU ĐÔNG: HẠ TẦNG CÓ ĐỦ ĐỂ DUY TRÌ GIÁ BẤT ĐỘNG SẢN?
- VI. THỊ TRƯỜNG CÓ NGUY CƠ VỠ BONG BÓNG KHÔNG?
- VII. DỰ BÁO DIỄN BIẾN THỊ TRƯỜNG 2026–2028
- VIII. KẾT LUẬN: RỦI RO LỚN NHẤT KHÔNG PHẢI GIÁ GIẢM, MÀ LÀ KHÔNG CÓ NGƯỜI MUA
I. BỨC TRANH TOÀN CẢNH: THỊ TRƯỜNG ĐANG ĐỨNG TRƯỚC MỘT CHU KỲ SÀNG LỌC MỚI
Sau giai đoạn phục hồi từ năm 2024 đến 2025, thị trường bất động sản Việt Nam bước vào năm 2026 với những diễn biến trái chiều.
Một mặt, nguồn cung được cải thiện nhờ quá trình tháo gỡ pháp lý, đầu tư hạ tầng và sự trở lại của nhiều dự án quy mô lớn. Mặt khác, giá bất động sản đã tăng lên mức cao, trong khi lãi suất cho vay và khả năng tiếp cận tín dụng trở thành những rào cản đáng kể đối với người mua.
Đáng chú ý, theo thông tin được Dân trí công bố ngày 8/10/2026, dẫn báo cáo của VIS Rating:
- Nguồn cung căn hộ mới tại Hà Nội và TP.HCM trong nửa đầu năm 2026 tăng 33% so với cùng kỳ.
- Lãi suất vay mua nhà ở một số khoản vay lên mức 14–16%/năm.
- Số lượng giao dịch nhà ở toàn quốc trong sáu tháng đầu năm giảm 36%.
Những con số này phản ánh một vấn đề quan trọng: Nguồn cung bất động sản đang phục hồi nhanh hơn khả năng hấp thụ của thị trường.
Đây là dấu hiệu cần đặc biệt theo dõi trong một chu kỳ bất động sản.
Tuy nhiên, giao dịch suy giảm chưa đủ để kết luận thị trường đã hình thành bong bóng. Bong bóng chỉ có thể được đánh giá đầy đủ khi xem xét thêm mức độ đầu cơ, đòn bẩy tài chính, tốc độ tăng giá so với thu nhập và khả năng tạo dòng tiền của tài sản.
II. LÃI SUẤT: YẾU TỐ CÓ THỂ THAY ĐỔI TOÀN BỘ CỤC DIỆN
1. Bài học từ các chu kỳ trước
Thị trường bất động sản Việt Nam từng trải qua hai giai đoạn chịu áp lực tín dụng đặc biệt lớn.
Giai đoạn 2011–2013
Lãi suất cho vay tại nhiều thời điểm vượt 20%/năm, có khoản vay lên tới 25% hoặc cao hơn.
Việc thắt chặt tiền tệ, kết hợp với tồn kho lớn và sự suy giảm niềm tin, khiến thị trường bất động sản rơi vào giai đoạn đóng băng kéo dài.
Giai đoạn 2022–2023
Lãi suất huy động tại một số ngân hàng tăng lên vùng 10–12%/năm, trong khi lãi suất cho vay bất động sản phổ biến ở mức cao.
Cùng với những khó khăn của thị trường trái phiếu doanh nghiệp và pháp lý dự án, thanh khoản bất động sản suy giảm mạnh.
Điểm chung của hai chu kỳ không chỉ là lãi suất cao, mà còn là sự mất cân đối giữa giá tài sản, nguồn vốn và khả năng thanh toán.
2. Lãi suất năm 2026 đang ở đâu?
Theo các báo cáo công bố trong tháng 7 và tháng 10/2026, mặt bằng lãi suất vay mua nhà đã tăng đáng kể so với giai đoạn 2024–2025.
Trong nửa đầu năm 2026, lãi suất vay mua nhà thông thường tại nhiều ngân hàng được ghi nhận ở vùng 12–13%/năm. Một số khoản vay thả nổi hoặc điều kiện tín dụng cụ thể có thể lên tới 14–16%/năm.
Trong khi đó, lãi suất huy động ở một số ngân hàng đã vượt 9%/năm.
Điều đáng lưu ý là lãi suất ưu đãi ban đầu không phản ánh đầy đủ chi phí vốn trong suốt thời hạn vay.
Một khách hàng được hưởng lãi suất ưu đãi trong 12–24 tháng vẫn có thể phải đối mặt với áp lực lớn khi chuyển sang lãi suất thả nổi.
3. Áp lực từ hệ thống ngân hàng
Theo số liệu kinh tế – xã hội chín tháng năm 2026, tính đến ngày 28/9:
- Tăng trưởng tín dụng đạt 10,89% so với cuối năm 2025.
- Huy động vốn tăng 9,78%.
Khoảng cách giữa tăng trưởng tín dụng và huy động vốn là một yếu tố cần theo dõi, bởi ngân hàng phải cân đối nguồn vốn để đáp ứng nhu cầu cho vay.
Tuy nhiên, không thể chỉ dựa vào chênh lệch này để khẳng định hệ thống ngân hàng thiếu thanh khoản. Việc đánh giá còn cần xét đến cơ cấu kỳ hạn, dự trữ thanh khoản và khả năng tiếp cận nguồn vốn trên thị trường liên ngân hàng.
III. DỰ BÁO LÃI SUẤT GIAI ĐOẠN 2027–2028
Dựa trên mặt bằng lãi suất hiện tại, áp lực huy động vốn và triển vọng điều hành tiền tệ, có thể xây dựng ba kịch bản.
Kịch bản cơ sở – Xác suất giả định 50%
Lãi suất duy trì ở mức tương đối cao trong nửa đầu năm 2027, sau đó giảm dần nếu điều kiện thanh khoản, tỷ giá và lạm phát thuận lợi.
Lãi suất cho vay mua nhà thông thường có thể dao động quanh 10–12%/năm trong năm 2027 và giảm về vùng 9–11% vào năm 2028.
Thị trường bất động sản tiếp tục phân hóa, thanh khoản phục hồi chậm và giá bán chịu áp lực điều chỉnh tại những khu vực có nguồn cung lớn.
Kịch bản tiêu cực – Xác suất giả định 30%
Áp lực tỷ giá, lạm phát hoặc nhu cầu vốn khiến lãi suất khó giảm.
Lãi suất cho vay mua nhà có thể duy trì ở vùng 12–15%/năm, cá biệt cao hơn đối với những khoản vay rủi ro.
Trong trường hợp này, thị trường bất động sản có thể bước vào một chu kỳ điều chỉnh kéo dài đến năm 2028.
Các sản phẩm đầu cơ, sử dụng đòn bẩy lớn và không tạo được dòng tiền sẽ chịu áp lực mạnh nhất.
Kịch bản tích cực – Xác suất giả định 20%
Lạm phát được kiểm soát, huy động vốn cải thiện và chính sách tiền tệ có thêm dư địa hỗ trợ tăng trưởng.
Lãi suất cho vay mua nhà có thể giảm về vùng 8–10%/năm trong năm 2027–2028.
Thanh khoản thị trường cải thiện, đặc biệt tại các dự án có pháp lý hoàn chỉnh, giá bán phù hợp và nhu cầu ở thực.
Lưu ý: Các khoảng lãi suất và xác suất trên là ước tính phân tích, không phải dự báo chính thức của Ngân hàng Nhà nước hoặc một tổ chức nghiên cứu. Các kịch bản chưa được xây dựng từ mô hình định lượng nên xác suất chỉ mang tính tham khảo.
IV. DỰ BÁO TỪNG PHÂN KHÚC BẤT ĐỘNG SẢN
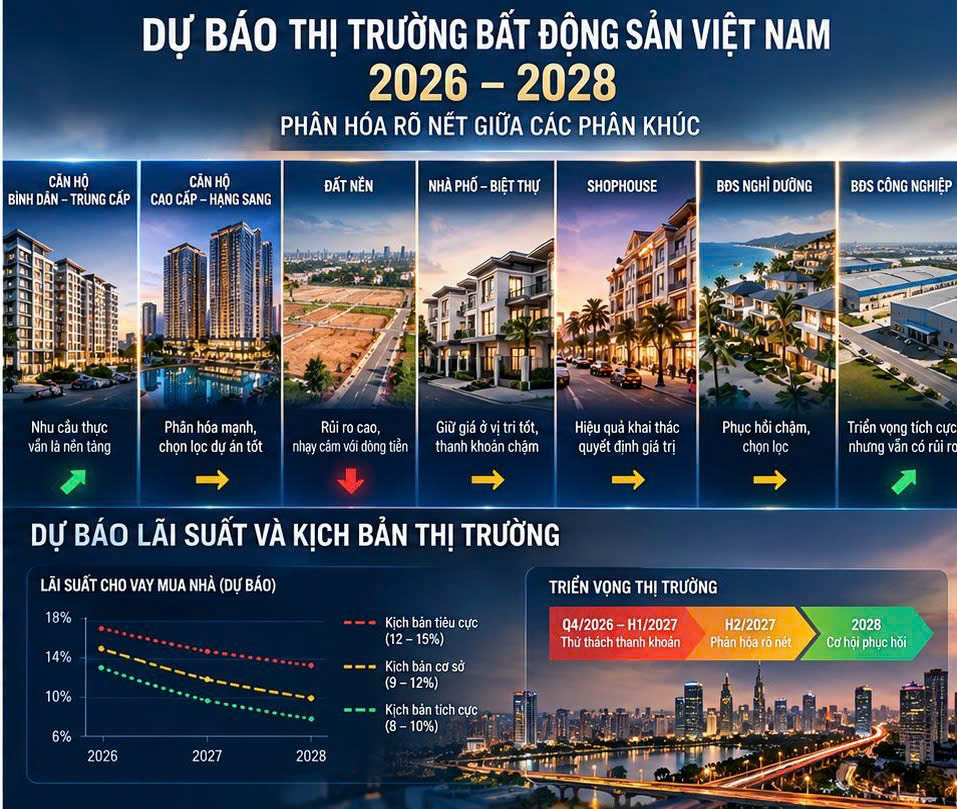
1. Căn hộ bình dân và trung cấp: Nhu cầu thực vẫn là nền tảng
Đây là nhóm sản phẩm có khả năng duy trì nhu cầu tương đối tốt nhờ phục vụ mục đích an cư.
Tuy nhiên, khả năng hấp thụ phụ thuộc lớn vào thu nhập hộ gia đình và chi phí vay mua nhà.
Khi lãi suất duy trì trên 10%/năm, những khách hàng cần vay 50–70% giá trị căn hộ sẽ gặp áp lực đáng kể.
Dự báo 2027–2028:
Các dự án có giá bán phù hợp thu nhập, kết nối giao thông tốt và tiến độ rõ ràng có khả năng phục hồi thanh khoản sớm hơn thị trường chung.
Giá bán sơ cấp có thể tiếp tục neo cao do chi phí đất đai và phát triển dự án. Tuy nhiên, giá giao dịch thứ cấp tại những khu vực có nhiều sản phẩm cạnh tranh có thể điều chỉnh.
2. Căn hộ cao cấp và hạng sang: Rủi ro lớn nhất nằm ở khả năng hấp thụ
Phân khúc căn hộ cao cấp đang đối mặt với một nghịch lý.
Nguồn cung tập trung ngày càng nhiều vào các sản phẩm giá trị lớn, trong khi quy mô khách hàng có khả năng tài chính tương ứng không tăng nhanh như giá bán.
Tại TP.HCM, nhiều dự án mới được định vị ở mức giá cao, khiến thị trường ngày càng phụ thuộc vào nhóm khách hàng thu nhập lớn và nhà đầu tư có nguồn vốn tích lũy.
Nhóm khách hàng giàu có thường ít phụ thuộc vào tín dụng hơn người mua nhà trung cấp. Tuy nhiên, họ có nhiều lựa chọn đầu tư thay thế.
Khi lãi suất tiền gửi tăng lên 8–9%/năm, việc nắm giữ tiền mặt hoặc tiền gửi trở nên hấp dẫn hơn so với một tài sản bất động sản có tỷ suất cho thuê thấp và thanh khoản hạn chế.
Dự báo:
Giai đoạn 2027–2028 có thể chứng kiến sự phân hóa mạnh giữa các dự án hạng sang.
Những sản phẩm sở hữu vị trí thực sự khan hiếm, chất lượng vận hành tốt, pháp lý minh bạch và cộng đồng cư dân ổn định có khả năng giữ giá tốt hơn.
Ngược lại, các dự án được định giá cao chủ yếu dựa trên kỳ vọng tương lai có thể phải tăng chiết khấu, hỗ trợ lãi suất hoặc điều chỉnh chính sách bán hàng để cải thiện thanh khoản.
Giá niêm yết có thể không giảm đáng kể, nhưng giá bán thực tế sau ưu đãi có thể thấp hơn.
Nhận định: Phân khúc hạng sang chưa chắc giảm giá mạnh nhất, nhưng có nguy cơ kéo dài thời gian bán hàng nếu mức giá không tương xứng với giá trị sử dụng.
3. Đất nền: Phân khúc nhạy cảm nhất với dòng tiền đầu cơ
Đất nền có đặc điểm khác biệt so với căn hộ: phần lớn tài sản không tạo ra dòng tiền khai thác thường xuyên.
Lợi nhuận của nhà đầu tư chủ yếu phụ thuộc vào khả năng tăng giá và bán lại cho người mua tiếp theo.
Khi lãi suất tăng, chi phí nắm giữ đất nền sử dụng vốn vay cũng tăng theo.
Đặc biệt, những khu vực từng tăng giá mạnh nhờ thông tin quy hoạch hoặc kỳ vọng hạ tầng có nguy cơ chịu áp lực điều chỉnh nếu tiến độ phát triển thực tế không theo kịp kỳ vọng.
Dự báo:
Đất nền tại những khu vực dân cư hiện hữu, pháp lý rõ ràng và có nhu cầu xây dựng thực tế sẽ có khả năng chống chịu tốt hơn.
Đất nền vùng xa, thanh khoản thấp và phụ thuộc vào thông tin quy hoạch có nguy cơ tiếp tục suy giảm giao dịch trong năm 2027.
Trong kịch bản tiêu cực, mức giảm giá giao dịch tại một số thị trường đầu cơ có thể lớn hơn đáng kể so với căn hộ phục vụ nhu cầu ở thực.
4. Nhà phố và biệt thự: Áp lực từ tổng giá trị tài sản
Nhà phố và biệt thự có giá trị giao dịch lớn, khiến tệp khách hàng tiềm năng bị giới hạn.
Đối với các sản phẩm nằm trong khu đô thị mới, hiệu quả đầu tư phụ thuộc vào tốc độ hình thành cộng đồng cư dân, hệ thống thương mại và khả năng khai thác.
Những khu đô thị có tỷ lệ cư dân về ở thấp thường khó tạo dòng tiền cho thuê tương xứng với giá trị tài sản.
Dự báo:
Nhà phố tại khu dân cư hiện hữu, có thể khai thác kinh doanh hoặc cho thuê, sẽ có lợi thế tương đối.
Biệt thự và nhà phố trong các đại đô thị chưa hình thành đầy đủ tiện ích, dân cư và hoạt động thương mại có thể tiếp tục chịu áp lực thanh khoản.
Phân khúc này cũng dễ xuất hiện sự chênh lệch lớn giữa giá chào bán và giá giao dịch thực tế.
5. Shophouse: Nguy cơ điều chỉnh nếu hiệu quả khai thác thấp
Shophouse từng được kỳ vọng mang lại lợi nhuận kép từ tăng giá tài sản và cho thuê thương mại.
Tuy nhiên, hiệu quả thực tế phụ thuộc vào mật độ dân cư, lưu lượng khách và sức mua.
Một shophouse có giá trị 15–20 tỷ đồng nhưng chỉ tạo ra doanh thu cho thuê thấp sẽ khó hấp dẫn nhà đầu tư khi lãi suất tiền gửi ở mức cao.
Dự báo:
Các shophouse nằm tại khu vực thương mại đã hình thành có thể duy trì giá trị tốt hơn.
Những sản phẩm được bán với giá cao nhưng thiếu khả năng khai thác thực tế có nguy cơ phải điều chỉnh kỳ vọng lợi nhuận và giá bán.
6. Bất động sản nghỉ dưỡng: Phục hồi chậm và chọn lọc
Phân khúc nghỉ dưỡng chịu tác động đồng thời từ chi phí vốn, nhu cầu du lịch, hiệu quả vận hành và các vấn đề pháp lý.
Khác với nhà ở, bất động sản nghỉ dưỡng phụ thuộc nhiều hơn vào dòng tiền kinh doanh và kỳ vọng đầu tư.
Dự báo:
Các dự án có đơn vị vận hành hiệu quả, công suất khai thác tốt và pháp lý rõ ràng có khả năng phục hồi.
Ngược lại, những sản phẩm phụ thuộc vào cam kết lợi nhuận cao hoặc kỳ vọng tăng giá sẽ tiếp tục gặp khó khăn.
Khả năng phục hồi diện rộng trong năm 2027 chưa thực sự rõ ràng.
7. Bất động sản công nghiệp: Triển vọng tích cực nhưng không miễn nhiễm rủi ro
Trong khi bất động sản nhà ở chịu áp lực từ lãi suất, bất động sản công nghiệp có động lực tăng trưởng khác biệt.
Nhu cầu thuê đất khu công nghiệp, nhà xưởng và kho vận gắn với đầu tư trực tiếp nước ngoài, sản xuất và dịch chuyển chuỗi cung ứng.
Theo CBRE, diện tích hấp thụ ròng đất công nghiệp tại thị trường phía Nam trong nửa đầu năm 2026 đạt khoảng 124 ha, tăng 125% so với cùng kỳ.
Đây là tín hiệu tích cực, dù mức tăng trưởng cần được đặt trong bối cảnh nền so sánh của năm trước.
Dự báo:
Bất động sản công nghiệp tại TP.HCM mở rộng, Đồng Nai và các khu vực kết nối logistics có khả năng duy trì triển vọng tương đối tích cực trong giai đoạn 2027–2028.
Tuy nhiên, rủi ro vẫn đến từ thương mại quốc tế, thuế quan, chi phí sản xuất và sự cạnh tranh giữa các địa phương.
V. TP.HCM VÀ KHU ĐÔNG: HẠ TẦNG CÓ ĐỦ ĐỂ DUY TRÌ GIÁ BẤT ĐỘNG SẢN?
TP.HCM và các khu vực phát triển vệ tinh đang được hưởng lợi từ những khoản đầu tư hạ tầng lớn.
Vành đai 3, các tuyến cao tốc và hệ thống giao thông liên vùng được kỳ vọng cải thiện khả năng kết nối, mở rộng không gian đô thị.
Tuy nhiên, cần phân biệt hai khái niệm:
Giá trị hạ tầng trong dài hạn và khả năng hấp thụ bất động sản trong ngắn hạn.
Một tuyến đường mới có thể cải thiện giá trị sử dụng của bất động sản, nhưng không đồng nghĩa mọi dự án xung quanh đều có thể tăng giá ngay lập tức.
Giá bất động sản có thể đã phản ánh phần lớn kỳ vọng hạ tầng từ trước khi công trình hoàn thành.
Tại khu Đông TP.HCM, những dự án có giá bán cao sẽ phải cạnh tranh không chỉ về vị trí mà còn về chất lượng sống, pháp lý, tiến độ, khả năng khai thác và năng lực tài chính của người mua.
Trong bối cảnh nguồn cung mới gia tăng, việc chỉ sử dụng yếu tố hạ tầng làm cơ sở định giá có thể không còn đủ sức thuyết phục.
VI. THỊ TRƯỜNG CÓ NGUY CƠ VỠ BONG BÓNG KHÔNG?
Câu trả lời cần được nhìn nhận thận trọng.
Thị trường bất động sản Việt Nam hiện có một số biểu hiện đáng lo ngại:
Thứ nhất, giá bán tại nhiều khu vực đang vượt xa khả năng tài chính của phần lớn người mua nhà.
Thứ hai, lãi suất cao khiến chi phí sử dụng đòn bẩy tài chính tăng mạnh.
Thứ ba, nguồn cung phục hồi trong khi giao dịch suy giảm, tạo áp lực lên tốc độ tiêu thụ sản phẩm.
Thứ tư, nhiều tài sản có tỷ suất khai thác thấp so với chi phí vốn và giá trị đầu tư.
Tuy nhiên, chưa đủ cơ sở để khẳng định toàn bộ thị trường bất động sản Việt Nam đang trong một bong bóng có nguy cơ đổ vỡ đồng loạt.
Một số khu vực có thể đang trải qua tình trạng định giá quá cao, trong khi những khu vực khác vẫn thiếu nguồn cung nhà ở phù hợp nhu cầu thực.
Vì vậy, kịch bản đáng chú ý hơn là sự điều chỉnh có tính phân hóa, thay vì một đợt sụp đổ đồng loạt trên toàn thị trường.
VII. DỰ BÁO DIỄN BIẾN THỊ TRƯỜNG 2026–2028
Quý IV/2026 – Nửa đầu năm 2027: Giai đoạn thử thách thanh khoản
Lãi suất tiếp tục tạo áp lực lên quyết định mua nhà.
Các doanh nghiệp bất động sản có thể tăng cường chính sách thanh toán giãn tiến độ, hỗ trợ lãi suất, chiết khấu và ưu đãi để kích thích giao dịch.
Những chủ đầu tư có năng lực tài chính yếu sẽ gặp nhiều khó khăn hơn trong việc duy trì tiến độ dự án.
Nửa cuối năm 2027: Giai đoạn phân hóa
Nếu lãi suất giảm, dòng tiền có thể quay lại những phân khúc có nhu cầu thực.
Tuy nhiên, sự phục hồi nhiều khả năng không diễn ra đồng đều.
Căn hộ có giá bán phù hợp và bất động sản khai thác được dòng tiền sẽ có lợi thế.
Đất nền đầu cơ và các sản phẩm giá trị lớn nhưng thanh khoản thấp có thể cần thêm thời gian để phục hồi.
Năm 2028: Khả năng hình thành chu kỳ tăng trưởng mới
Nếu mặt bằng lãi suất ổn định, nền kinh tế tiếp tục tăng trưởng và các dự án hạ tầng lớn phát huy hiệu quả, thị trường có thể bước vào một chu kỳ tăng trưởng bền vững hơn.
Tuy nhiên, chu kỳ mới sẽ không nhất thiết lặp lại mô hình tăng giá đồng loạt của các giai đoạn trước.
Nhà đầu tư có khả năng sẽ chú trọng hơn đến giá trị khai thác, dòng tiền và tính thanh khoản.
VIII. KẾT LUẬN: RỦI RO LỚN NHẤT KHÔNG PHẢI GIÁ GIẢM, MÀ LÀ KHÔNG CÓ NGƯỜI MUA
Thị trường bất động sản Việt Nam đang bước vào một giai đoạn mà lãi suất, tín dụng và khả năng hấp thụ có thể đóng vai trò quan trọng hơn những kỳ vọng tăng giá trong tương lai.
Một tài sản có thể giữ nguyên giá niêm yết trong nhiều năm nhưng vẫn khiến nhà đầu tư chịu thiệt hại vì chi phí vốn, chi phí cơ hội và sự suy giảm sức mua của đồng tiền.
Ngược lại, một đợt điều chỉnh giá không nhất thiết là dấu hiệu tiêu cực nếu giúp thị trường thiết lập lại mặt bằng giá phù hợp với khả năng tài chính của người mua.
Trong giai đoạn 2026–2028, sự khác biệt giữa các phân khúc sẽ ngày càng rõ nét.
Bất động sản có nhu cầu sử dụng thực, khả năng khai thác và nền tảng pháp lý vững chắc sẽ có lợi thế.
Những sản phẩm phụ thuộc quá nhiều vào đòn bẩy tài chính, kỳ vọng tăng giá và dòng tiền đầu cơ sẽ đối mặt với nhiều rủi ro hơn.
Dự báo trung tâm của bài phân tích là thị trường bất động sản Việt Nam có khả năng trải qua một chu kỳ sàng lọc và điều chỉnh kéo dài trong năm 2027, trước khi xuất hiện cơ hội phục hồi rõ nét hơn từ năm 2028, với điều kiện lãi suất và các yếu tố vĩ mô diễn biến thuận lợi.
Điều đáng lo ngại nhất không phải là bất động sản giảm giá bao nhiêu phần trăm, mà là khoảng thời gian thị trường cần để tìm lại người mua thực sự.
Bài viết mang tính phân tích và dự báo kinh tế, không phải khuyến nghị đầu tư. tác giả: Nam Trần – Bộ phận Kinh doanh IKI Village