
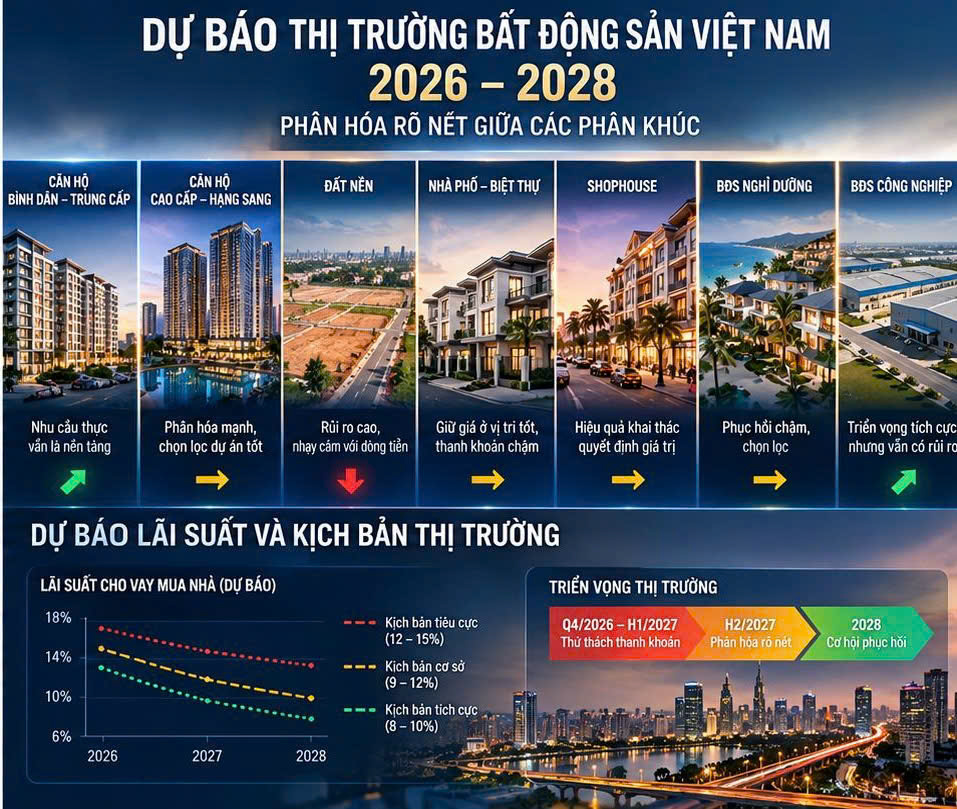
Thị trường bất động sản khu Đông TP.HCM bước vào nửa cuối năm 2026 với hai chuyển động song song: nguồn cung căn hộ đang trở lại, nhưng người mua vẫn thận trọng vì mặt bằng giá cao và chi phí vốn chưa phải yếu tố có thể xem nhẹ. Với người mua ở thật, câu hỏi quan trọng không phải là “thị trường đã tăng hay chưa”, mà là dự án nào đủ điều kiện để sống lâu dài và mức tài chính nào vẫn an toàn sau khi ký hợp đồng.
Bài viết này sử dụng dữ liệu công bố trong quý II/2026 và chỉ xem đó là ảnh chụp của một giai đoạn. Số liệu thị trường không thay thế việc kiểm tra pháp lý, tiến độ, lịch thanh toán và chất lượng từng căn cụ thể.
- Thị trường bất động sản khu Đông TP.HCM không thể đọc bằng một con số
- 1. Nguồn cung trở lại, nhưng phải tách “nhiều căn” khỏi “nhiều lựa chọn tốt”
- 2. Giá chào bán không phải giá trị giao dịch cuối cùng
- 3. Hạ tầng phải được kiểm tra bằng tiến độ thực tế
- 4. Lãi suất và lịch thanh toán quan trọng hơn cảm giác “thị trường đang hồi phục”
- 5. Thanh khoản thị trường không thay thế chất lượng của căn nhà
- Một quy trình ngắn để người mua ở thật ra quyết định
- Kết luận
Thị trường bất động sản khu Đông TP.HCM không thể đọc bằng một con số
Trong báo cáo thị trường bất động sản Việt Nam quý II/2026 của Savills, đơn vị nghiên cứu nhận định thị trường TP.HCM duy trì ổn định; ở phân khúc nhà ở, nguồn cung dần trở lại nhưng giá vẫn cao, khiến người mua thận trọng trước áp lực lãi vay. Đây là nhận định của đơn vị nghiên cứu, không phải kết luận rằng mọi khu vực hay mọi dự án đều vận động giống nhau.
Một bài tổng hợp của VOV về thị trường căn hộ TP.HCM quý II/2026, dẫn dữ liệu từ Savills và CBRE, cũng cho thấy nguồn cung cải thiện nhưng giao dịch còn chậm, trong khi nguồn cung sơ cấp chủ yếu thuộc phân khúc cao cấp. Hai tín hiệu này cần được đọc cùng nhau: có thêm hàng không đồng nghĩa người mua dễ chọn hơn; giá cao cũng không đồng nghĩa mọi sản phẩm đều giữ giá trị sử dụng như nhau.
1. Nguồn cung trở lại, nhưng phải tách “nhiều căn” khỏi “nhiều lựa chọn tốt”
Người mua thường nghe thị trường có thêm nguồn cung và kỳ vọng khả năng thương lượng sẽ tốt hơn. Điều đó chỉ đúng khi sản phẩm mới thật sự phù hợp với nhu cầu của gia đình. Với nhóm mua ở lâu dài, một lựa chọn tốt phải đồng thời qua được các lớp kiểm tra: vị trí trong nhịp sống hằng ngày, chất lượng mặt bằng, mật độ, không gian riêng tư, năng lực vận hành, hồ sơ pháp lý và tiến độ triển khai.
Nếu phần lớn nguồn cung mới tập trung ở phân khúc cao cấp, người mua càng cần so sánh bằng giá trị sử dụng thay vì chỉ nhìn mức giá trên mét vuông. Hai căn hộ có giá chào bán gần nhau có thể khác xa về diện tích sử dụng hiệu quả, số chỗ đậu xe, chi phí hoàn thiện, phí vận hành, thời gian di chuyển và khả năng đáp ứng nhu cầu của gia đình nhiều thế hệ.
2. Giá chào bán không phải giá trị giao dịch cuối cùng
Giá công bố trên thị trường thường là điểm khởi đầu. Tổng nghĩa vụ tài chính còn phụ thuộc vào lịch thanh toán, điều kiện vay, chi phí hoàn thiện, phí bảo trì, phí quản lý dự kiến và thời điểm nhận nhà. Vì vậy, khi so sánh hai dự án, người mua nên đặt chúng vào cùng một bảng dòng tiền thay vì so một con số quảng cáo.
Tôi thường đề nghị khách hàng tách ba lớp: giá niêm yết; số tiền thực nộp theo từng mốc; và tổng chi phí sở hữu trong vài năm đầu. Cách đọc này giúp tránh hai sai lầm phổ biến: đánh giá thấp áp lực dòng tiền ở giai đoạn xây dựng, hoặc chọn phương án “giá thấp hơn” nhưng phát sinh nhiều chi phí sau đó. Bài tiếp theo của series sẽ đi sâu riêng vào khác biệt giữa giá chào bán và giá giao dịch.
3. Hạ tầng phải được kiểm tra bằng tiến độ thực tế
Khu Đông TP.HCM có nhiều kỳ vọng gắn với các trục giao thông lớn. Tuy nhiên, người mua ở thật cần phân biệt rõ ba trạng thái: công trình đã vận hành; công trình đang thi công và có mốc tiến độ được cơ quan có thẩm quyền cập nhật; và công trình mới nằm trong quy hoạch hoặc đề xuất.
Giá trị sử dụng chỉ xuất hiện khi hạ tầng rút ngắn hành trình thực tế của gia đình. Trước khi quyết định, nên tự đi lại vào giờ cao điểm, đo thời gian từ dự án đến nơi làm việc, trường học, bệnh viện và các điểm sinh hoạt thường xuyên. Một tuyến đường được nhắc nhiều trên truyền thông nhưng chưa giải quyết đúng hành trình của gia đình vẫn chưa phải lợi ích trực tiếp.
4. Lãi suất và lịch thanh toán quan trọng hơn cảm giác “thị trường đang hồi phục”
Ngay cả khách hàng có năng lực tài chính mạnh cũng không nên bỏ qua chi phí vốn. Lãi suất ưu đãi ban đầu, lãi suất sau ưu đãi, biên độ điều chỉnh, thời hạn vay và điều kiện trả nợ trước hạn cần được đặt cạnh lịch thanh toán của dự án. Đây là bài toán quản trị tài sản, không chỉ là câu hỏi có đủ tiền mua hay không.
Một cấu trúc thanh toán phù hợp giúp gia đình giữ được vùng an toàn cho hoạt động kinh doanh và các nghĩa vụ khác. Ngược lại, một phương án tưởng nhẹ ở giai đoạn đầu có thể tạo áp lực lớn khi nhiều đợt thanh toán rơi gần nhau hoặc khi lãi suất chuyển sang cơ chế thả nổi. Người mua nên yêu cầu bảng mô phỏng ít nhất ở kịch bản cơ sở và kịch bản lãi suất tăng.
5. Thanh khoản thị trường không thay thế chất lượng của căn nhà
Lượng quan tâm, số booking hoặc tỷ lệ hấp thụ thường được dùng để tạo cảm giác cấp bách. Nhưng người mua ở thật cần biết dữ liệu đó thuộc giai đoạn nào, nguồn nào công bố và phản ánh đặt chỗ, ký hợp đồng hay giao dịch hoàn tất. Nếu không có định nghĩa rõ, con số lớn chưa đủ để chứng minh thanh khoản.
Với tài sản cao cấp, thanh khoản dài hạn thường gắn với chất lượng thật của sản phẩm: vị trí, tính riêng tư, mặt bằng, cảnh quan, khả năng vận hành và mức độ phù hợp với nhóm người mua kế tiếp. Đây cũng là lý do khi so sánh Sky Garden, Duplex và Sky Villa, nên bắt đầu từ nhu cầu sống của gia đình thay vì chọn theo tên gọi sản phẩm.
Một quy trình ngắn để người mua ở thật ra quyết định
Trước khi xuống tiền, có thể đi theo bốn bước. Một, xác định nhu cầu sử dụng trong ít nhất 5–10 năm: số thành viên, không gian riêng, thói quen di chuyển và khả năng thay đổi của gia đình. Hai, chỉ so sánh những dự án đáp ứng được nhu cầu đó. Ba, kiểm tra hồ sơ, tiến độ và dòng tiền bằng tài liệu hiện hành. Bốn, đi thực địa và đối chiếu thông tin bán hàng với những gì nhìn thấy.
Với các dự án ven sông hoặc gắn với định vị sống xanh, cần kiểm tra thêm hướng nhìn thực tế, khoảng cách tới mặt nước, tổ chức cảnh quan, khả năng che chắn và chi phí vận hành. Có thể tham khảo thêm bài phân tích về giá trị sử dụng của căn hộ ven sông khu Đông TP.HCM, nhưng mỗi căn cụ thể vẫn phải được đánh giá riêng. Khi cần đối chiếu một sản phẩm căn hộ sân vườn ven sông tại khu Đông, xem thêm thông tin chính thức về IKI Village.
Kết luận
Đến quý II/2026, tín hiệu đáng chú ý không phải là một lời khẳng định thị trường đã bước vào chu kỳ tăng mới. Điều rõ hơn là nguồn cung đang quay lại, mặt bằng giá vẫn cao và người mua tiếp tục chọn lọc. Đây là môi trường đòi hỏi quyết định chậm hơn một nhịp, nhưng chính xác hơn về nhu cầu, dòng tiền và chất lượng tài sản.
Nếu cần một bảng so sánh trung lập giữa các dự án hoặc muốn rà lại dòng tiền trước khi chọn căn tại khu Đông TP.HCM, có thể liên hệ 0931 171 192. Buổi trao đổi nên bắt đầu từ nhu cầu ở thật và mức tài chính an toàn, không bắt đầu từ áp lực giữ chỗ.
Dữ liệu tham chiếu được cập nhật theo các báo cáo và bài tổng hợp công bố đến quý II/2026. Các nhận định lựa chọn căn trong bài là góc nhìn của người làm môi giới, không phải cam kết về giá hoặc thanh khoản.