
Giá căn hộ TP.HCM có thể tăng trong lúc thanh khoản giảm, và cũng có thể giảm trên báo cáo dù phần lớn dự án người mua đang quan tâm không hề hạ giá. Đây không phải nghịch lý. Nó là hệ quả của cách thị trường được cấu thành: chỉ cần nhóm dự án mở bán trong một quý thay đổi, giá bình quân và tỷ lệ hấp thụ đã có thể dịch chuyển mạnh mà chưa phản ánh đầy đủ sức khỏe của từng dự án.
Vì vậy, câu hỏi “giá đang tăng hay giảm?” thường chưa đủ để ra quyết định. Câu hỏi hữu ích hơn là: mức giá nào đang được người mua chấp nhận, ở phân khúc nào, với điều kiện thanh toán nào và tỷ lệ giao dịch đó đến từ nhu cầu ở thật hay từ một đợt bán hàng đặc biệt?
Bài viết sử dụng dữ liệu công khai cập nhật đến ngày 15/10/2026. Các số liệu của Savills, CBRE và Bộ Xây dựng khác nhau về kỳ báo cáo, phạm vi và phương pháp. Chúng được đặt cạnh nhau để đọc xu hướng, không dùng để cộng gộp hoặc so sánh trực tiếp như cùng một bộ dữ liệu.
- Giá căn hộ TP.HCM và thanh khoản đã đổi chiều qua ba giai đoạn
- Vì sao giá chào bán vẫn cao khi sức mua thận trọng?
- Thanh khoản “tốt” cần được hiểu đến cấp độ nào?
- Chi phí vốn đang làm lộ ra chất lượng thật của thanh khoản
- Hai kịch bản cho giá căn hộ TP.HCM trong quyết định mua ở thật
- Cách đọc một bảng giá mà không bị dẫn dắt bởi con số đầu tiên
- Kết luận: giá là tín hiệu, thanh khoản mới là phép thử
Giá căn hộ TP.HCM và thanh khoản đã đổi chiều qua ba giai đoạn
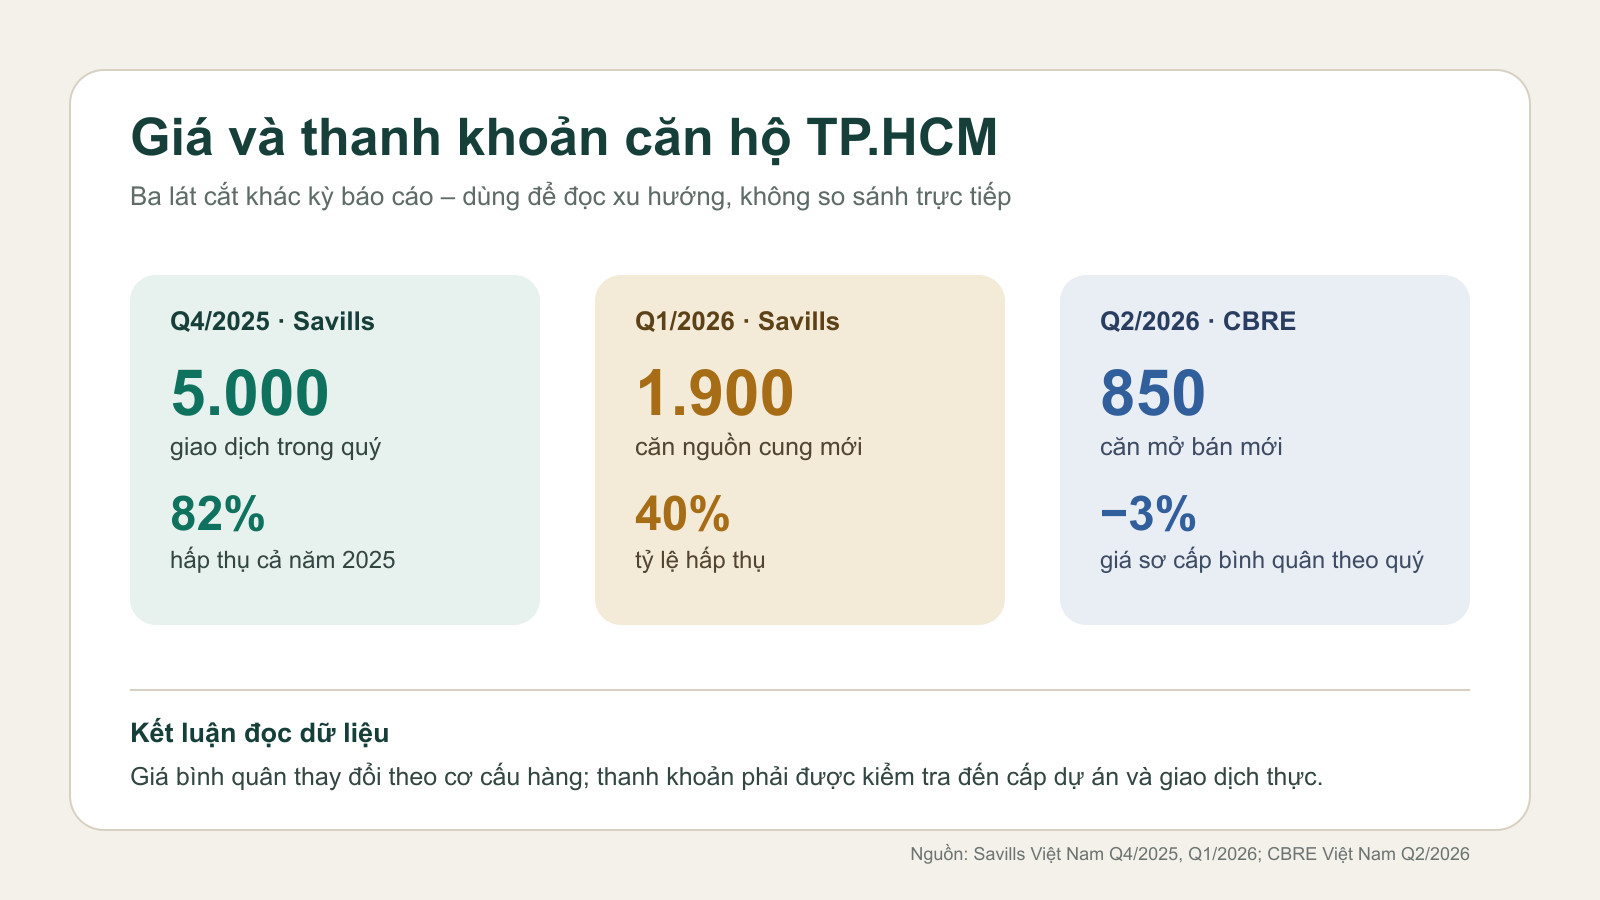
Theo Savills Việt Nam, năm 2025 thị trường căn hộ TP.HCM ghi nhận khoảng 11.500 giao dịch, tỷ lệ hấp thụ đạt 82% và giá sơ cấp bình quân khoảng 102 triệu đồng/m². Riêng quý IV có khoảng 5.000 giao dịch. Đây là một giai đoạn thanh khoản phục hồi rõ, nhưng cần lưu ý kết quả được hỗ trợ bởi lượng hàng và cơ cấu sản phẩm xuất hiện vào cuối năm.
Sang quý I/2026, cũng theo Savills, nguồn cung mới đạt khoảng 1.900 căn nhưng tỷ lệ hấp thụ toàn thị trường giảm còn 40%. Đơn vị nghiên cứu liên hệ diễn biến này với xu hướng tăng lãi suất và sự thận trọng của người mua.
Đến quý II/2026, CBRE Việt Nam ghi nhận chỉ khoảng 850 căn hộ mới được đưa ra thị trường, giảm 48% theo quý. Giá sơ cấp bình quân toàn thị trường giảm 3% so với quý trước và 29% so với cùng kỳ. Nhưng chính CBRE cho thấy sự thay đổi này gắn với cơ cấu sản phẩm mở bán, không phải bằng chứng rằng mọi dự án đồng loạt giảm giá.
Ba lát cắt cho thấy thị trường không đi theo một đường thẳng. Thanh khoản cao ở cuối năm 2025 không tự động kéo dài sang năm 2026; giá bình quân giảm trong quý II cũng không đồng nghĩa người mua đã dễ tiếp cận nhà hơn.
Vì sao giá chào bán vẫn cao khi sức mua thận trọng?
Chi phí tạo lập dự án hình thành một “mặt sàn” mới
Giá đất, chi phí tài chính, xây dựng, pháp lý và thời gian phát triển dự án đều được tích lũy vào giá bán. Khi nguồn cung mới tập trung ở phân khúc cao cấp, mặt bằng giá bình quân còn bị đẩy lên bởi chất lượng và vị trí của chính rổ hàng mới. Chủ đầu tư có thể điều chỉnh tiến độ thanh toán hoặc quà tặng trước khi giảm giá niêm yết, bởi hạ giá công khai ảnh hưởng đến khách hàng đã mua, tài sản thế chấp và các giai đoạn bán sau.
Thanh khoản không chỉ được quyết định bằng đơn giá
Một sản phẩm giá cao vẫn có thể bán tốt nếu đáp ứng đúng nhu cầu, có hồ sơ rõ, lịch thanh toán phù hợp và số lượng giới hạn thật. Ngược lại, một căn hộ có đơn giá thấp hơn chưa chắc dễ bán nếu tổng giá trị căn vượt khả năng chi trả, vị trí chưa phù hợp hoặc người mua không nhìn thấy giá trị sử dụng dài hạn.
Với nhóm khách tài chính mạnh, yếu tố quyết định thường không phải “rẻ hơn bao nhiêu” mà là phần chênh lệch có đổi được sự riêng tư, diện tích sử dụng, chất lượng vận hành và thời gian sống tốt hơn hay không.
Ưu đãi có thể che phần giá thực người mua phải trả
Giá niêm yết, giá sau chiết khấu và tổng chi phí sở hữu là ba lớp khác nhau. Một dự án giữ giá chào bán nhưng kéo dài lịch thanh toán có thể giúp dòng tiền nhẹ hơn. Một dự án giảm trực tiếp nhưng yêu cầu thanh toán nhanh có thể làm chi phí vốn cao hơn. Nếu chỉ nhìn giá mỗi mét vuông, người mua dễ bỏ qua phần lãi vay sau ưu đãi, phí hoàn thiện, chi phí cơ hội và vận hành.
Thanh khoản “tốt” cần được hiểu đến cấp độ nào?
Tỷ lệ hấp thụ thị trường là số lượng căn bán được so với nguồn cung trong một phạm vi và thời kỳ nhất định. Chỉ số này cần thiết, nhưng không đủ để kết luận một dự án cụ thể có thanh khoản tốt. Khi lượng hàng mở bán ít, chỉ một dự án lớn cũng có thể làm tỷ lệ toàn thị trường thay đổi đáng kể.
| Tín hiệu | Điều có thể kết luận | Điều chưa thể kết luận |
|---|---|---|
| Tỷ lệ hấp thụ cao | Rổ hàng của kỳ báo cáo được thị trường tiếp nhận tốt | Mọi dự án đều bán nhanh hoặc giá sẽ tiếp tục tăng |
| Giá sơ cấp bình quân tăng | Cơ cấu hàng mới hoặc giá chào bán đã dịch chuyển | Giá giao dịch lại của toàn bộ căn hộ đều tăng tương ứng |
| Giá bình quân giảm | Rổ sản phẩm kỳ này có thể rẻ hơn kỳ trước | Dự án đang xem đã giảm giá thực |
| Nhiều lượt quan tâm | Thông điệp và sản phẩm có sức hút ban đầu | Khách đã đủ tài chính, ký hợp đồng và hoàn tất giao dịch |
Ở cấp độ dự án, cần kiểm tra thêm tốc độ bán theo từng đợt, số căn thực sự ký hợp đồng, tỷ lệ hủy hoặc chuyển cọc, mức chiết khấu thực tế và thanh khoản trên thị trường chuyển nhượng. Những dữ liệu này thường không được công bố đầy đủ. Khi không có nguồn xác nhận, cách đúng là ghi nhận “chưa biết”, không thay bằng lời kể của môi giới hoặc hiệu ứng đám đông tại sự kiện.
Chi phí vốn đang làm lộ ra chất lượng thật của thanh khoản
Bộ Xây dựng ghi nhận quý II/2026 có 100.005 giao dịch bất động sản thành công trên toàn quốc, tương đương 71,5% quý I. Báo cáo cũng đề cập mặt bằng lãi suất cho vay bất động sản phổ biến 12–14%/năm, một số khoản thả nổi có thể cao hơn. Đây là số liệu toàn quốc và không thể dùng để suy ra riêng TP.HCM, nhưng nó cho thấy chi phí vốn đã trở thành lực cản cần tính đến.
Khi lãi suất tăng, thị trường trải qua một cuộc sàng lọc. Giao dịch dựa nhiều vào đòn bẩy dễ chậm lại trước; sản phẩm có giá trị sử dụng rõ, người mua có vốn tự có cao và kế hoạch giữ dài hạn thường chống chịu tốt hơn. Do đó, thanh khoản giảm không nhất thiết báo hiệu mọi mức giá sẽ giảm. Nó có thể báo hiệu khoảng cách giữa sản phẩm tốt và sản phẩm chỉ dựa vào kỳ vọng đang rộng ra.
Hai kịch bản cho giá căn hộ TP.HCM trong quyết định mua ở thật
Kịch bản 1: Giá niêm yết giữ cao, ưu đãi chuyển vào dòng tiền
Trong kịch bản này, giá công bố không giảm đáng kể nhưng lịch thanh toán, hỗ trợ lãi suất hoặc chiết khấu theo tiến độ được dùng để kích thích giao dịch. Người mua không nên hỏi riêng “giảm bao nhiêu”, mà cần quy đổi toàn bộ ưu đãi về giá trị hiện tại và tính khoản thanh toán sau khi ưu đãi kết thúc.
Đây là lúc khả năng giữ tiền mặt có giá trị. Một phương án thanh toán dài hơn có thể phù hợp với chủ doanh nghiệp cần vốn lưu động, dù giá niêm yết cao hơn một lựa chọn yêu cầu thanh toán nhanh.
Kịch bản 2: Thanh khoản phân hóa, giá chỉ điều chỉnh cục bộ
Nếu chi phí vốn tiếp tục cao, những dự án lệch nhu cầu hoặc nhà đầu tư cần thoát hàng có thể xuất hiện mức giá thương lượng tốt hơn. Tuy nhiên, sản phẩm có pháp lý rõ, tiến độ tốt, vị trí hữu dụng và số lượng phù hợp vẫn có thể giữ giá. Người mua chờ “toàn thị trường giảm” dễ bỏ qua thực tế rằng điều chỉnh thường xảy ra theo từng căn, từng người bán và từng thời điểm.
Trong kịch bản này, cơ hội không nằm ở việc đoán đáy. Nó nằm ở việc có sẵn tiêu chí, dòng tiền và khả năng kiểm tra để nhận ra một giao dịch tốt khi nó xuất hiện.
Cách đọc một bảng giá mà không bị dẫn dắt bởi con số đầu tiên
Với mỗi lựa chọn, nên đưa về cùng một mặt bằng so sánh: tổng số tiền đến khi nhận nhà; giá trị khoản hỗ trợ sau khi quy đổi; lãi vay theo kịch bản cơ sở và bất lợi; chi phí hoàn thiện; phí vận hành dự kiến; thời gian sử dụng thực tế; và giá trị của những yếu tố không thể bổ sung về sau như vị trí, khoảng thoáng, mật độ hay sự riêng tư.
Bài phân tích nguồn cung căn hộ TP.HCM giúp xác định rổ hàng đang bị lệch về đâu. Bài thị trường bất động sản khu Đông TP.HCM bổ sung bối cảnh vị trí, hạ tầng và sức cầu. Nếu cần một trường hợp đối chiếu cho nhóm căn hộ ven sông hướng đến nhu cầu ở lâu dài, có thể tham khảo IKI Village, nhưng quyết định vẫn phải dựa trên hồ sơ hiện hành và dòng tiền của gia đình.
Kết luận: giá là tín hiệu, thanh khoản mới là phép thử
Dữ liệu từ cuối năm 2025 đến giữa năm 2026 cho thấy giá và thanh khoản căn hộ TP.HCM không vận động đồng nhịp. Giá bình quân có thể thay đổi vì cơ cấu hàng; tỷ lệ hấp thụ có thể tăng mạnh trong một đợt bán nhưng không đại diện cho toàn thị trường. Người mua ở thật nên quan tâm đến nơi giá gặp được nhu cầu thật, năng lực chi trả thật và chất lượng sử dụng thật.
Nếu cần quy đổi bảng giá, lịch thanh toán và chi phí vốn của các dự án đang cân nhắc về cùng một mẫu so sánh, có thể liên hệ 0931 171 192. Mục tiêu không phải tìm mức giá thấp nhất, mà là nhận ra mức giá hợp lý nhất cho kế hoạch sống và dòng tiền dài hạn.